


Travaux et garanties
Dommages-ouvrage : quand la souscrire et comment déclarer
Extension, surélévation, reprise de structure, réfection complète d’une toiture : dès que des travaux touchent au gros œuvre d’une maison, la loi impose au maître d’ouvrage de souscrire une assurance dommages-ouvrage avant l’ouverture du chantier. Beaucoup de particuliers l’ignorent ou y renoncent. Pourtant, cette assurance est la seule qui répare vite un désordre grave, sans attendre de savoir qui est responsable.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Travaux et garanties
L’essentiel
L’assurance dommages-ouvrage, obligatoire selon l’article L242-1 du code des assurances pour les travaux de nature décennale, préfinance la réparation des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. En cas de sinistre, le propriétaire déclare le dommage ; l’assureur doit prendre position dans les soixante jours et présenter une offre dans les quatre-vingt-dix jours. Sans cette assurance, il faut agir contre les entreprises et leurs assureurs, ce qui prend beaucoup plus de temps.
Obligation
Qui doit souscrire, et quand
L’article L242-1 du code des assurances impose à toute personne qui fait réaliser des travaux de construction de souscrire, avant l’ouverture du chantier, une assurance garantissant le paiement des travaux de réparation des dommages de nature décennale.
L’obligation concerne les particuliers comme les professionnels. Elle vise la construction d’une maison, mais aussi les travaux sur existant qui constituent un ouvrage : extension, surélévation, reprise en sous-œuvre, transformation lourde, réfection d’une charpente.
La loi exonère de sanctions pénales la personne physique qui fait construire un logement pour l’occuper elle-même ou le faire occuper par sa famille. L’obligation d’assurance demeure, mais son non-respect n’est pas puni pénalement dans ce cas.
Dans un contrat de construction de maison individuelle, le constructeur doit justifier de cette assurance, souscrite pour le compte du maître d’ouvrage. Pour des travaux confiés à des artisans, c’est au particulier de la souscrire.
Il est préférable de solliciter plusieurs assureurs bien avant le démarrage, car l’étude du dossier demande du temps et des pièces : permis, plans, devis, attestations décennales des entreprises, étude de sol le cas échéant.
Un chantier démarré sans dommages-ouvrage ne peut plus, en pratique, être assuré après coup.
Rôle
Ce que fait l’assurance dommages-ouvrage
L’assurance dommages-ouvrage n’est pas une assurance de responsabilité. Elle couvre le propriétaire lui-même, et non les entreprises. Elle préfinance la réparation des dommages de nature décennale, puis se retourne contre les constructeurs responsables et leurs assureurs.
Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, y compris ceux qui proviennent d’un vice du sol : fissures structurelles, affaissement, infiltrations rendant une pièce inutilisable.
Elle joue pendant dix ans à compter de la réception des travaux. Avant la réception, elle peut aussi intervenir lorsque le contrat avec l’entreprise a été résilié pour inexécution, après une mise en demeure restée infructueuse.
Elle bénéficie aux propriétaires successifs : en cas de revente dans les dix ans, l’acquéreur profite de la garantie. Le notaire mentionne dans l’acte l’existence ou l’absence de cette assurance.
Son intérêt principal est la rapidité : le propriétaire est indemnisé selon des délais encadrés par la loi, sans attendre l’issue d’une recherche de responsabilités qui peut durer des années.
L’absence de dommages-ouvrage complique aussi la revente, car l’acheteur et sa banque interrogent sur ce point.
Déclarer
Comment déclarer un sinistre
Lorsqu’un désordre grave apparaît, le propriétaire adresse une déclaration de sinistre à l’assureur dommages-ouvrage, par lettre recommandée avec avis de réception ou par voie électronique selon les conditions du contrat.
La déclaration comporte le numéro du contrat, l’adresse de la construction, la date de réception des travaux, la date d’apparition des dommages et leur description précise, avec des photos et leur localisation.
Les clauses types fixées par le code des assurances prévoient que l’assureur dispose d’un délai pour mandater un expert et notifier sa position. Il dispose de soixante jours à compter de la réception de la déclaration pour notifier sa décision sur le principe de la garantie, après communication du rapport préliminaire de l’expert.
S’il accepte la garantie, il présente une offre d’indemnité dans un délai de quatre-vingt-dix jours à compter de la réception de la déclaration. Le propriétaire doit affecter l’indemnité à la réparation des dommages.
Si l’assureur ne respecte pas ces délais, l’assuré peut, après l’avoir notifié, engager les dépenses nécessaires à la réparation, et l’indemnité est majorée de plein droit d’intérêts.
Conservez une copie de la déclaration, de l’avis de réception et de toutes les réponses de l’assureur.
Une déclaration précise et documentée accélère l’instruction du dossier.
Une extension, une surélévation ou une reprise de structure relèvent de l’obligation d’assurance dommages-ouvrage.
Expertise
Discuter avec l’expert de l’assureur
L’expert mandaté par l’assureur dommages-ouvrage visite la maison, constate les désordres et donne son avis sur leur caractère décennal et sur les réparations nécessaires.
Le propriétaire peut se faire assister par son propre expert lors de cette visite. Celui-ci veille à ce que l’ensemble des désordres soit constaté et à ce que leur cause soit correctement identifiée.
En cas de refus de garantie ou d’offre insuffisante, votre expert prépare une réponse argumentée, avec des constatations et des mesures précises. Une contre-expertise peut être organisée.
Si le désaccord persiste, une expertise judiciaire peut être demandée au juge des référés, avant l’expiration des délais d’action.
Dans l’Oise, les désordres liés aux argiles, aux anciennes carrières ou à l’humidité des sols posent des questions techniques que l’expertise doit traiter avec rigueur, car la cause conditionne la nature des réparations.
Le rapport de l’expert de l’assureur doit vous être communiqué avant sa décision. Lisez-le attentivement : une cause mal identifiée conduit à une réparation inadaptée, et le désordre risque de réapparaître après les travaux.
Sans
Si aucune dommages-ouvrage n’a été souscrite
Sans dommages-ouvrage, le propriétaire doit agir directement contre les entreprises responsables, sur le fondement de la garantie décennale, et contre leurs assureurs de responsabilité.
Il doit alors démontrer quelle entreprise est responsable de quel désordre, ce qui suppose en général une expertise judiciaire. La procédure est plus longue, et les réparations attendent son issue.
Il est donc essentiel de conserver les attestations d’assurance décennale de chaque entreprise, jointes aux devis et factures, et le procès-verbal de réception.
Lors d’une revente dans les dix ans, l’absence de dommages-ouvrage doit être mentionnée dans l’acte, ce qui peut peser sur la négociation.
Si des désordres apparaissent, l’expertise amiable contradictoire avec les entreprises et leurs assureurs reste une voie utile avant toute procédure. Un rapport précis facilite cette discussion.
Pour les travaux à venir, tirez la leçon : souscrire une dommages-ouvrage, même pour un particulier exonéré de sanction pénale, reste la meilleure protection contre un sinistre grave.
Expert
Être accompagné face à l’assureur
Nos experts interviennent dans toute l’Oise pour constater les désordres, rédiger la déclaration de sinistre avec précision et assister le propriétaire lors de la visite de l’expert dommages-ouvrage.
Avant le chantier, ils peuvent aussi vous aider à rassembler les pièces techniques demandées par les assureurs, et vous indiquer si les travaux envisagés relèvent de l’obligation d’assurance.
Après un refus de garantie, ils analysent le rapport de l’expert de l’assureur, relèvent ses éventuelles insuffisances et préparent une réponse technique argumentée, première étape d’une contestation.
Le tarif de nos expertises figure sur la page tarifs. Le devis en ligne est immédiat, et un conseiller organise rapidement la visite d’un expert près de chez vous.
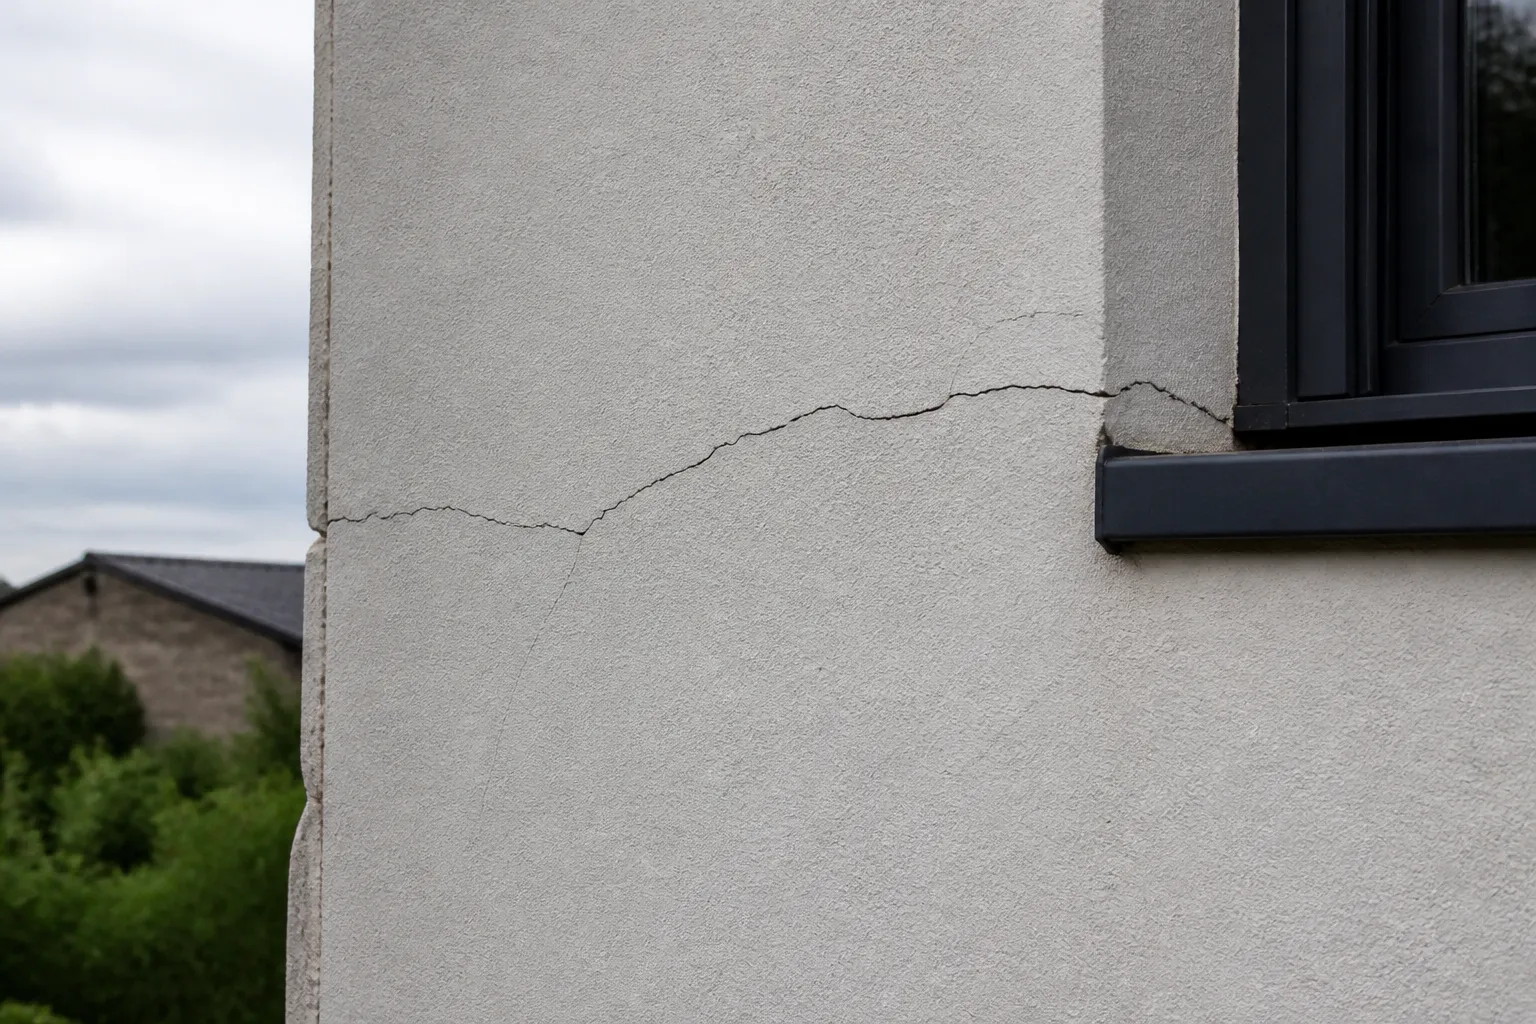
Une fissure apparue après de gros travaux se déclare à l’assureur dommages-ouvrage avec photos et localisation précise.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
La dommages-ouvrage est-elle obligatoire pour un particulier ?
Oui pour les travaux de nature décennale, mais le particulier qui construit pour lui-même n’encourt pas de sanction pénale.
Peut-on la souscrire après le début des travaux ?
En pratique non. Elle doit être souscrite avant l’ouverture du chantier.
Quels délais pour l’assureur ?
Soixante jours pour prendre position sur la garantie, quatre-vingt-dix jours pour présenter une offre d’indemnité.
Que faire si l’assureur ne répond pas dans les délais ?
Après l’avoir notifié, vous pouvez engager les dépenses de réparation, et l’indemnité est majorée d’intérêts.
La garantie suit-elle la maison en cas de vente ?
Oui, elle bénéficie aux propriétaires successifs pendant dix ans après la réception.
Mon expert peut-il assister à la visite de l’expert de l’assureur ?
Oui. Il veille à ce que tous les désordres soient constatés et que leur cause soit correctement identifiée.
Besoin d’un avis d’expert ?
Devis en ligne immédiat, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9 h à 19 h.
Sources
- Code des assurances, articles L242-1, L243-2, L243-3 et A243-1 (clauses types), Légifrance
- Code civil, articles 1792 à 1792-6, Légifrance
- Agence nationale pour l’information sur le logement (ANIL), fiches sur l’assurance dommages-ouvrage


