


Achat immobilier
Acheter en zone inondable dans la vallée de l’Oise
Une maison au bord de l’Oise, un jardin qui descend vers la rivière, un prix plus doux que sur les hauteurs : l’achat en zone inondable séduit autant qu’il inquiète. Il est possible, à condition de mesurer le risque réel pour ce bien précis, de connaître les règles qui s’y appliquent et de vérifier que la maison a été pensée, ou adaptée, pour supporter l’eau.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Dans la vallée de l’Oise, les crues sont lentes et longues, et une partie des communes est couverte par des plans de prévention du risque d’inondation. Avant d’acheter, il faut connaître la zone réglementaire du bien, la hauteur d’eau atteinte lors des crues de référence, la cote du plancher habitable, les sinistres déjà indemnisés et les aménagements de protection en place. Un expert vérifie sur place la vulnérabilité réelle de la maison.
Vallée
Des crues de plaine, lentes et longues
L’Oise est une rivière de plaine. Ses crues montent progressivement, sur plusieurs jours, et redescendent lentement. L’eau peut stationner une à plusieurs semaines dans les quartiers bas, ce qui accroît les dommages aux matériaux et aux fondations.
La direction départementale des territoires recensait en 2021 188 communes de l’Oise à risque majeur d’inondation, la vallée de l’Oise étant la plus exposée. Compiègne, Noyon, Pont-Sainte-Maxence, Creil, Margny-lès-Compiègne ou Lacroix-Saint-Ouen sont concernées par l’atlas des zones inondables.
Les arrêtés de catastrophe naturelle pour inondation y sont nombreux : onze à Compiègne, dix à Noyon, huit à Margny-lès-Compiègne, six à Pont-Sainte-Maxence. Ils traduisent des épisodes répétés au fil des décennies.
À ces débordements s’ajoutent les remontées de nappe, qui touchent les sous-sols même en dehors des crues visibles, et le refoulement des réseaux lorsque les exutoires sont noyés.
Cette dynamique lente laisse le temps de se mettre à l’abri et de protéger certains biens, mais elle rend les dommages au bâtiment plus profonds qu’une inondation brève.
Règles
Ce que change un plan de prévention
Lorsqu’un plan de prévention du risque d’inondation est approuvé, il délimite des zones réglementaires. Les zones les plus exposées, représentées en rouge sur les cartes réglementaires, interdisent en principe les constructions nouvelles ; les zones moins exposées autorisent certains projets sous conditions.
Le plan fixe en général une cote de référence, liée aux plus hautes eaux connues ou à une crue de référence. Les planchers habitables des constructions nouvelles et des extensions doivent se situer au-dessus de cette cote.
Les sous-sols sont en principe interdits dans les zones inondables réglementées, et les aménagements de rez-de-chaussée font l’objet de restrictions. Un projet d’extension, de surélévation ou de transformation d’un garage en pièce de vie peut être refusé ou encadré.
Certains plans prescrivent aussi des mesures sur les constructions existantes, comme la création d’une zone refuge ou la mise hors d’eau des équipements. Ces travaux peuvent bénéficier d’un financement par le fonds de prévention des risques naturels majeurs.
Avant d’acheter, consultez le règlement du plan applicable en mairie ou sur le site de la préfecture : il conditionne vos projets futurs.
Bien
Évaluer la vulnérabilité de la maison
La cote du plancher habitable par rapport à la hauteur d’eau de référence est la donnée essentielle. Une maison dont le rez-de-chaussée se trouve au-dessus des plus hautes eaux connues ne subit que des dégâts limités au jardin et au sous-sol.
La présence d’un étage accessible permet de se mettre à l’abri et de monter les biens de valeur. Une maison de plain-pied sans étage est plus vulnérable.
L’emplacement des équipements compte : tableau électrique, chaudière, ballon d’eau chaude et pompe à chaleur installés en hauteur supportent mieux une crue que des équipements posés au sol du sous-sol.
Les matériaux du rez-de-chaussée influencent la remise en état : carrelage et enduits à la chaux sèchent et se nettoient, alors que parquet, cloisons en plaques de plâtre et doublages isolants doivent être remplacés.
Les dispositifs existants, comme les batardeaux, les clapets anti-retour ou une pompe de relevage, montrent que le risque a été pris en compte par les occupants précédents.
L’accès à la maison pendant une crue compte aussi : une rue qui se coupe dès les premiers débordements isole les occupants, même si le logement reste au sec.
Un repère de crue peint sur un mur indique la hauteur atteinte lors d’un épisode historique dans le quartier.
Indices
Retrouver l’histoire de la maison
Les traces laissées par les crues passées renseignent sur la hauteur atteinte : ligne de dépôt sur les murs du sous-sol, enduits refaits sur une bande horizontale, plinthes neuves, portes remplacées en partie basse.
Les repères de crue, plaques ou marques peintes sur des bâtiments publics, indiquent les niveaux historiques dans le quartier. Ils permettent d’estimer la hauteur d’eau possible devant la maison.
L’état des risques doit mentionner les sinistres indemnisés au titre d’une catastrophe naturelle. Interrogez aussi le vendeur par écrit sur les épisodes non indemnisés et les travaux réalisés après chaque crue.
Les voisins installés depuis longtemps et la mairie connaissent l’histoire des crues de la rue. Leurs souvenirs sont précieux pour estimer la fréquence réelle des épisodes.
L’expert confronte ces indices pour reconstituer l’exposition passée et ses conséquences sur le bâtiment.
Les archives de la presse locale et les photos des crues publiées par la commune complètent ces sources et donnent une idée concrète des épisodes passés.
Assurance
Assurer et revendre une maison exposée
La garantie catastrophe naturelle est incluse dans tout contrat d’assurance de biens. Elle joue lorsqu’un arrêté reconnaît l’inondation pour la commune et la période, avec une franchise légale.
Interrogez votre futur assureur avant de signer : certains appliquent des conditions particulières aux biens exposés. Obtenir une proposition écrite avant l’achat évite les mauvaises surprises.
Les biens mobiliers stockés au sous-sol ou au rez-de-chaussée ne sont pas toujours indemnisés en totalité. Relisez les plafonds et exclusions du contrat, et adaptez vos habitudes de rangement.
À la revente, l’exposition au risque et les sinistres indemnisés devront être mentionnés à votre tour. Une maison bien adaptée, avec des équipements hors d’eau et des matériaux résistants, se défend mieux qu’une maison vulnérable.
Le prix d’achat doit refléter cette exposition. Les éléments réunis lors de vos vérifications servent de base à une négociation argumentée.
Expert
Le bilan avant achat en zone inondable
L’expert en bâtiment examine la maison avec cet enjeu en tête : traces de crues, état des murs et des planchers bas, humidité résiduelle, sous-sol, équipements, dispositifs de protection, fondations visibles.
Il croise ses observations avec les données publiques et les documents fournis, et indique les travaux qui réduiraient la vulnérabilité ainsi que leur compatibilité avec le règlement applicable.
Il vous aide aussi à préparer les questions pour le vendeur et le notaire : dates des crues, hauteur atteinte, travaux réalisés, indemnisations reçues, et autorisations obtenues pour les aménagements existants.
Le tarif du bilan avant achat figure sur la page tarifs. Le devis en ligne est immédiat, et un conseiller organise la visite d’un expert dans la vallée de l’Oise.
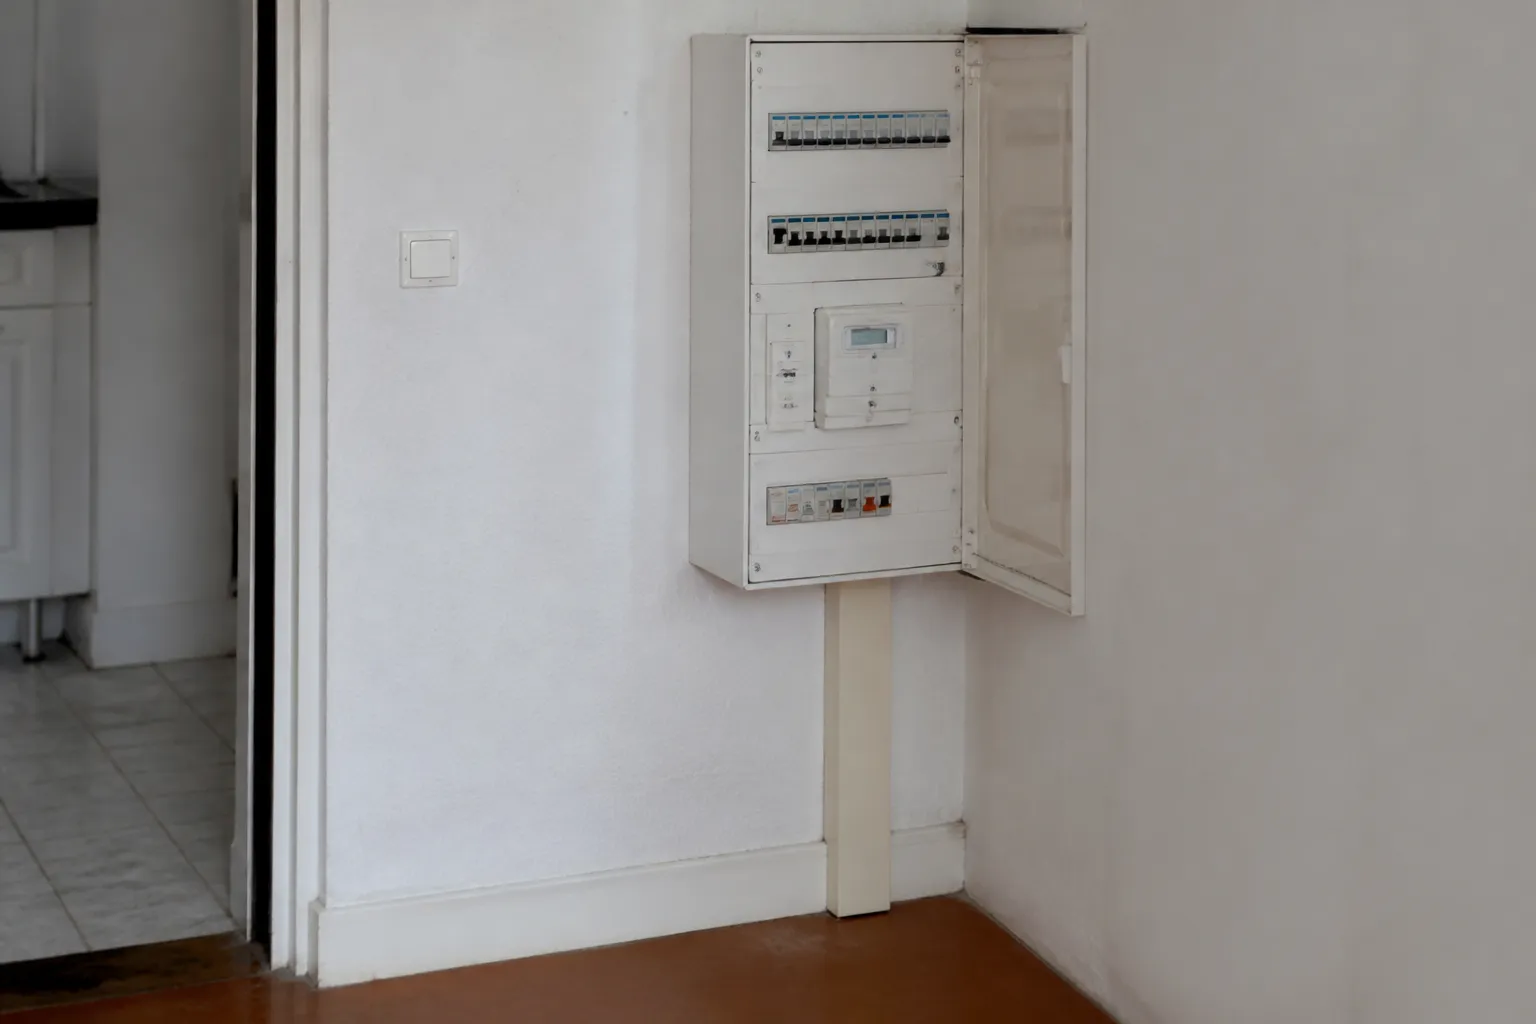
Un tableau électrique installé en hauteur réduit les dégâts et accélère la remise en service après une crue.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Peut-on acheter sans risque en zone inondable ?
Le risque existe toujours, mais il peut être limité si la maison est adaptée : plancher au-dessus de la cote de référence, équipements hors d’eau, étage refuge.
Puis-je agrandir une maison en zone rouge ?
Les possibilités sont très encadrées et parfois nulles. Consultez le règlement du plan de prévention avant d’acheter.
Comment connaître la hauteur d’eau possible ?
Par le plan de prévention, les repères de crue, les traces sur le bâtiment et les témoignages. L’expert vous aide à les interpréter.
Le vendeur doit-il signaler les inondations passées ?
Il doit mentionner les sinistres indemnisés au titre d’une catastrophe naturelle. Posez-lui aussi la question par écrit pour les autres épisodes.
Les travaux de protection sont-ils aidés ?
Les mesures prescrites par un plan de prévention peuvent être financées en partie par le fonds de prévention des risques naturels majeurs.
Un sous-sol est-il un problème ?
En zone inondable, il est exposé aux crues et aux remontées de nappe. Il faut adapter son usage et protéger ses équipements.
Besoin d’un avis d’expert ?
Devis en ligne immédiat, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9 h à 19 h.
Sources
- Direction départementale des territoires de l’Oise, atlas de la vulnérabilité au risque d’inondation, juin 2021
- Géorisques, ministère de la Transition écologique : atlas des zones inondables et arrêtés de catastrophe naturelle des communes de l’Oise
- Code de l’environnement, articles L125-5, L562-1 et L561-3, Légifrance
- Code des assurances, article L125-1, Légifrance


