


Fissures
Fissures apparues après une crue : ce qu’il faut vérifier
Quand l’eau se retire, les propriétaires découvrent les dégâts visibles : sols gorgés, plâtres décollés, meubles perdus. Quelques semaines plus tard, des fissures peuvent apparaître sur les murs ou les dallages. Elles ne sont pas toujours liées à la crue, mais certaines en sont la conséquence directe et doivent être documentées sans attendre.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Fissures
L’essentiel
Une crue fragilise une maison de plusieurs façons : sol saturé qui perd sa portance, fondations affouillées par le courant, dallage soulevé par la pression de l’eau, matériaux qui se rétractent en séchant. Dans les vallées de l’Oise, du Thérain ou de l’Aisne, où les arrêtés pour inondation sont nombreux, il faut distinguer ces fissures des désordres anciens et les signaler à l’assureur dans le cadre de la déclaration de sinistre.
Mécanismes
Pourquoi une crue peut fissurer une maison
Un sol saturé d’eau perd une partie de sa résistance. Sous des fondations superficielles, il peut se tasser de façon inégale pendant la crue ou au moment de la décrue, lorsque l’eau s’évacue et entraîne avec elle les particules les plus fines. Les murs suivent ce tassement et se fissurent.
Lorsque l’eau circule avec du courant, elle peut creuser le sol au pied des murs. Cet affouillement met à nu une partie de la fondation et la prive d’appui. Le phénomène touche en priorité les angles exposés au courant, les murs de clôture et les annexes légères.
La pression de l’eau agit aussi de bas en haut. Un dallage de garage ou de rez-de-chaussée posé sur terre-plein peut être soulevé par la nappe qui remonte, puis retomber de façon inégale. Il en résulte des fissures, des désaffleurements et des décollements de carrelage.
Enfin, le séchage des matériaux gorgés d’eau provoque un retrait. Plâtres, enduits et chapes se fissurent en réseau pendant les semaines qui suivent. Ces fissures sont en général superficielles, mais elles se mêlent aux autres et compliquent le diagnostic.
Chaque mécanisme laisse une signature différente, que l’expert apprend à reconnaître sur place.
Oise
Un département exposé aux crues de plaine
La direction départementale des territoires de l’Oise recensait en 2021 188 communes à risque majeur d’inondation, la vallée de l’Oise étant la plus exposée. Le Thérain, en aval de Beauvais, est couvert par un plan de prévention du risque d’inondation approuvé en 2005.
Les arrêtés de catastrophe naturelle pour inondation confirment cette exposition : 13 à Lamorlaye, 11 à Beauvais et à Compiègne, 10 à Noyon et au Thourotte voisin, 9 à Gouvieux et à Lacroix-Saint-Ouen, 8 à Margny-lès-Compiègne.
Les crues de l’Oise sont des crues de plaine, lentes à monter et lentes à descendre. L’eau peut stationner plusieurs jours dans un rez-de-chaussée ou un sous-sol, ce qui accroît la saturation des sols et des matériaux.
S’y ajoutent les remontées de nappe, reconnues à Montataire, Liancourt ou Lacroix-Saint-Ouen, et les coulées de boue liées au ruissellement sur les plateaux. Chacun de ces phénomènes produit des dégâts différents, que la déclaration doit décrire avec précision.
Les maisons proches de la rivière ne sont pas seules concernées. Un quartier éloigné du lit peut être touché par une remontée de nappe ou par le refoulement des réseaux d’assainissement, qui inonde les sous-sols par les évacuations.
Constater
Ce qu’il faut faire dans les jours qui suivent
La sécurité passe avant tout : ne pas remettre l’électricité sous tension avant un contrôle, aérer, vérifier qu’aucun plancher ou plafond ne menace de céder. En cas de doute sur la stabilité d’un mur, quitter les lieux et prévenir la mairie.
Photographiez ensuite chaque pièce, la hauteur atteinte par l’eau, les fissures visibles et les objets endommagés, avec la date. Ces images serviront à distinguer l’état après la crue de l’état ultérieur, lorsque de nouvelles fissures apparaîtront au séchage.
Marquez au crayon les extrémités des fissures existantes et notez leur ouverture. Si une fissure s’allonge dans les semaines suivantes, vous pourrez le démontrer.
Conservez les éléments retirés tant que l’assureur ne les a pas vus, ou photographiez-les en détail avant de les évacuer. Gardez toutes les factures de pompage, de nettoyage et d’assèchement.
Ces gestes simples, faits dans les premiers jours, font la différence lorsque l’expert de l’assureur interviendra plusieurs semaines plus tard.
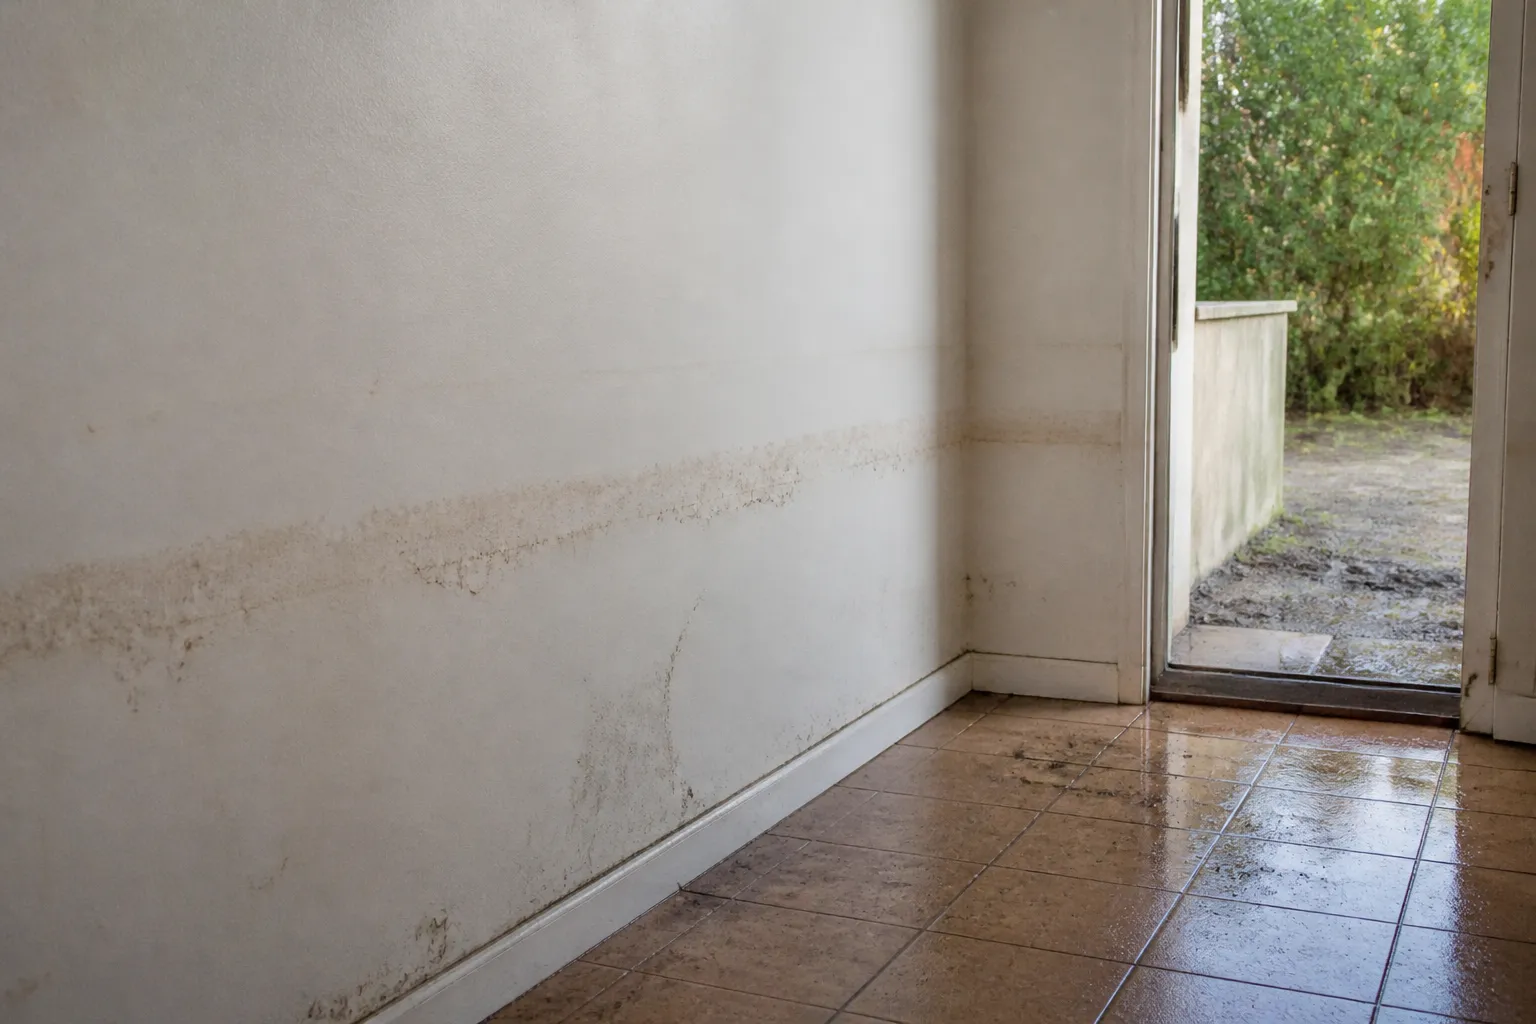
La hauteur atteinte par l’eau, photographiée avec la date, sert de référence pour l’assureur et pour l’expert.
Déclarer
Assurance : délais et garanties en jeu
Si un arrêté de catastrophe naturelle est publié pour la commune et la période, la déclaration doit parvenir à l’assureur dans les trente jours qui suivent sa publication. Il est prudent de déclarer le sinistre dès sa survenance, puis de compléter le dossier.
La garantie catastrophe naturelle couvre les dommages matériels directs causés par l’inondation, y compris les fissures dont le lien avec l’événement est établi. Une franchise légale s’applique.
Sans arrêté, certains contrats multirisques incluent une garantie spécifique pour les inondations ou les dégâts des eaux. Leurs conditions varient : il faut relire le contrat avant de déclarer.
Les fissures qui apparaissent après la crue doivent être signalées dès leur découverte, même si la déclaration initiale a déjà été faite. L’assureur ne peut indemniser que ce qu’il connaît.
Un rapport d’expert indépendant aide à établir le lien entre la crue et les fissures, surtout lorsque l’assureur les attribue à un vieillissement antérieur.
Diagnostic
Distinguer les fissures de la crue des désordres anciens
La difficulté principale tient à l’histoire de la maison. Un pavillon ancien présente déjà des fissures avant l’inondation, et l’assureur cherchera à les exclure. Les photos antérieures, celles d’un dossier de vente ou d’une fête de famille, deviennent alors précieuses.
Une fissure fraîche présente des bords nets, sans salissure ni peinture à l’intérieur. Une fissure ancienne est encrassée, parfois rebouchée, et sa peinture a vieilli avec le mur. L’expert examine ces indices à la loupe.
La répartition des fissures renseigne aussi. Des désordres concentrés sur la façade exposée au courant, ou autour d’un angle affouillé, désignent la crue. Des fissures réparties sans logique hydraulique orientent vers une autre cause.
Lorsque le doute persiste, une étude géotechnique peut vérifier l’état du sol sous les fondations et rechercher un affouillement ou une décompression.
Réparer
Réparer sans précipitation
Il est tentant de reboucher et de repeindre rapidement pour retrouver un logement habitable. Mieux vaut attendre que les murs aient séché et que les fissures se soient stabilisées, ce qui demande plusieurs mois selon les matériaux.
Les travaux de structure, comme la reprise d’une fondation affouillée ou d’un dallage soulevé, passent avant les finitions. Ils doivent être dimensionnés à partir d’un diagnostic, pas d’une estimation rapide.
La remise en état est aussi l’occasion de réduire la vulnérabilité : rehausser le tableau électrique, choisir des matériaux qui supportent l’eau en partie basse, prévoir des batardeaux pour les ouvertures.
Les cloisons en plaques de plâtre et les doublages isolants ayant baigné dans l’eau se remplacent en général sur leur partie basse. Laisser un isolant humide derrière un doublage neuf entretient l’humidité et favorise les moisissures.
Le tarif d’une expertise fissures figure sur la page tarifs. Après une inondation, contactez un conseiller : il organise la visite d’un expert indépendant et vous indique les documents à préparer.
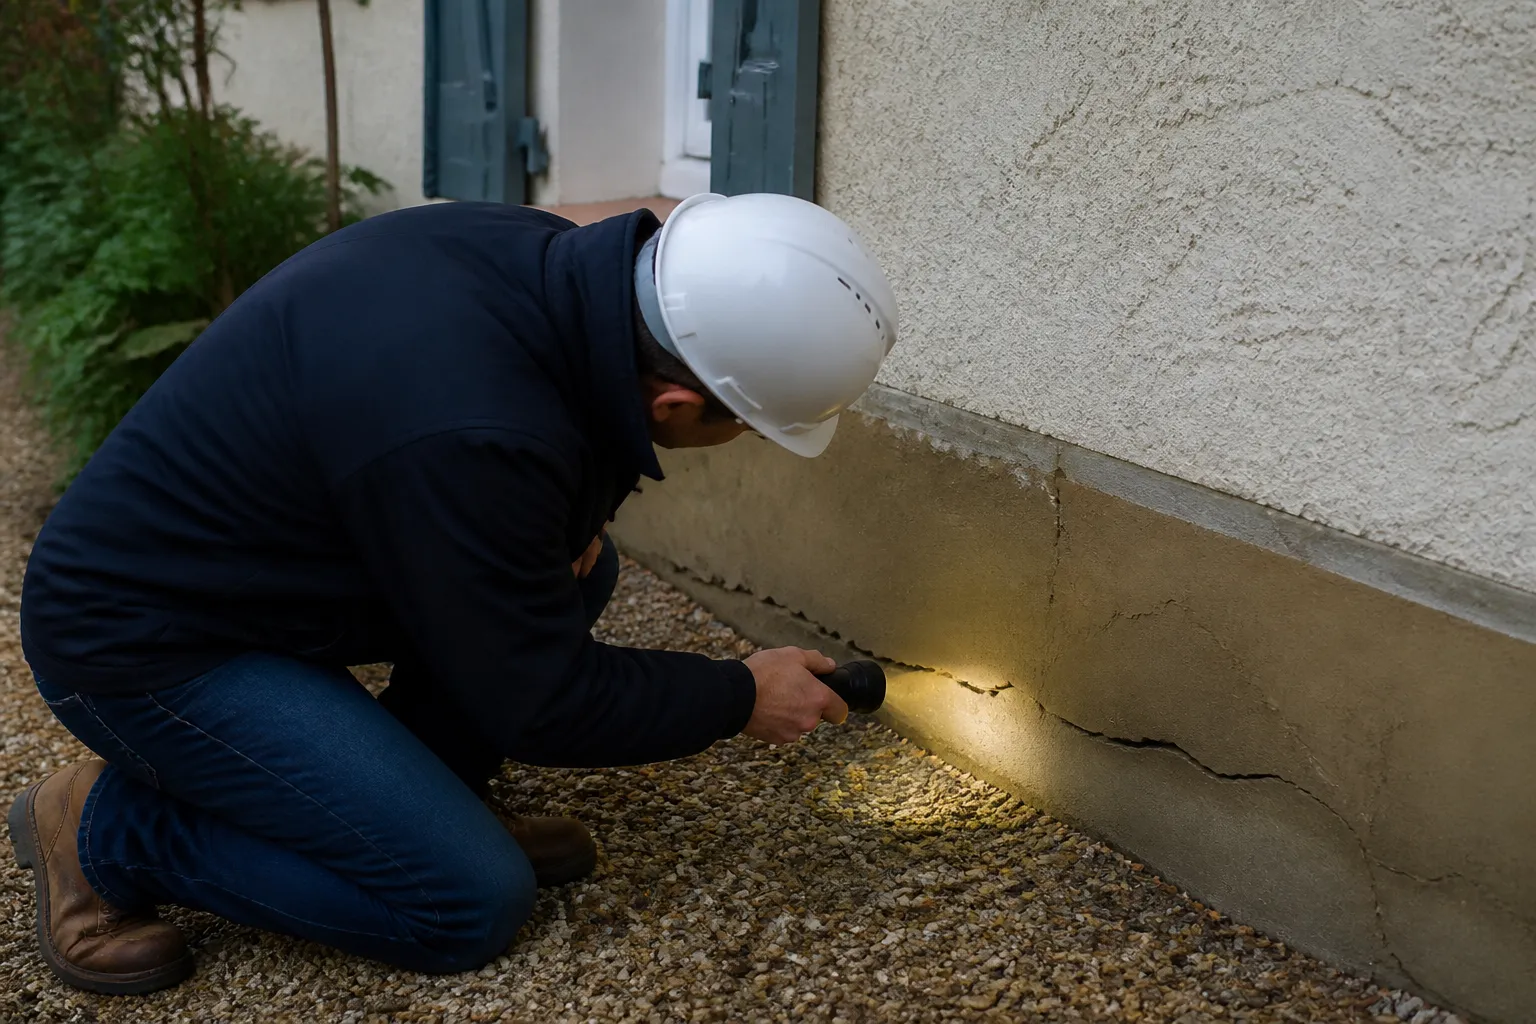
Une fissure fraîche, aux bords nets et propres, se distingue d’une fissure ancienne encrassée ou déjà rebouchée.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Les fissures apparues un mois après la crue sont-elles couvertes ?
Elles peuvent l’être si leur lien avec l’inondation est établi. Déclarez-les dès leur découverte et faites-les constater.
Quel est le délai de déclaration ?
Trente jours après la publication de l’arrêté de catastrophe naturelle au Journal officiel. Une déclaration immédiate, complétée ensuite, reste la meilleure pratique.
Faut-il attendre l’expert de l’assureur pour nettoyer ?
Non, il faut limiter les dégâts. Photographiez tout avant, et conservez ou photographiez les éléments retirés.
Mon mur bouge : puis-je rester dans la maison ?
En cas de doute sur la stabilité, quittez les lieux et prévenez la mairie. Un mur ou un plancher affouillé peut céder.
Comment prouver que la fissure n’existait pas avant ?
Par des photos antérieures, l’aspect de la fissure et sa répartition. L’expert indépendant analyse ces éléments dans son rapport.
Quand faire les réparations définitives ?
Après séchage complet et stabilisation des fissures, et après traitement des éventuels désordres de fondation.
Besoin d’un avis d’expert ?
Décrivez votre situation à un conseiller : appel gratuit au 0 805 69 09 69, du lundi au vendredi de 9 h à 19 h.
Sources
- Direction départementale des territoires de l’Oise, atlas de la vulnérabilité au risque d’inondation, juin 2021
- Géorisques, ministère de la Transition écologique : arrêtés de catastrophe naturelle et atlas des zones inondables des communes de l’Oise
- Code des assurances, articles L125-1 et L125-2, Légifrance
- Ministère de la Transition écologique, guide de remise en état des logements après une inondation


