


Fissures
Sécheresse et fissures : faire jouer la catastrophe naturelle
Après un été très sec, des fissures s’ouvrent sur la façade et les portes se mettent à frotter. Dans l’Oise, plusieurs communes ont obtenu la reconnaissance de catastrophe naturelle pour la sécheresse, et d’autres l’attendent. Encore faut-il connaître la procédure, ses délais et ce que l’assureur prend réellement en charge.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Fissures
L’essentiel
La garantie catastrophe naturelle couvre les dommages de sécheresse uniquement si un arrêté interministériel reconnaît l’état de catastrophe naturelle pour votre commune et la période concernée. La démarche part de la mairie, puis l’assuré déclare le sinistre dans les trente jours qui suivent la publication de l’arrêté. Depuis l’ordonnance du 8 février 2023, la garantie vise les dommages qui affectent la solidité du bâti ou l’usage normal du logement.
Principe
Ce que couvre la garantie catastrophe naturelle
Tout contrat d’assurance de biens, comme la multirisque habitation, inclut obligatoirement la garantie catastrophe naturelle prévue par l’article L125-1 du code des assurances. Elle couvre les dommages matériels directs causés par l’intensité anormale d’un agent naturel, dont les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
Cette garantie ne joue pas automatiquement. Elle suppose un arrêté interministériel, publié au Journal officiel, qui constate l’état de catastrophe naturelle pour une commune, un phénomène et une période déterminés. Sans arrêté, les fissures de sécheresse relèvent en principe d’une exclusion des contrats ordinaires.
Le contrat prévoit une franchise légale, plus élevée pour la sécheresse que pour les autres phénomènes naturels. Son montant est fixé par la réglementation et figure dans les conditions de votre assurance.
Depuis l’ordonnance du 8 février 2023, applicable aux sinistres survenus à partir de 2024, la garantie se concentre sur les dommages susceptibles d’affecter la solidité du bâti ou d’entraver l’usage normal du bâtiment. Une microfissure d’enduit purement esthétique n’entre plus dans ce champ.
La garantie couvre le bâtiment assuré et ses dépendances dans les limites du contrat. Les clôtures, piscines et aménagements extérieurs suivent leurs propres conditions, qu’il convient de relire avant de déclarer.
Oise
Les communes déjà reconnues dans le département
Géorisques recense, commune par commune, les arrêtés de catastrophe naturelle publiés. Dans l’Oise, Beauvais a été reconnue pour la sécheresse en 2011, 2020 et 2022, Clermont pour 2005, 2006 et 2018, et Lamorlaye totalise quatre arrêtés pour ce phénomène.
D’autres communes, comme Montataire, Noyon ou Gouvieux, comptent deux arrêtés sécheresse, tandis que Méru, Chambly, Nogent-sur-Oise et Saint-Just-en-Chaussée en comptent un. Ces données décrivent des périodes passées : chaque nouvel épisode fait l’objet d’une demande distincte.
La reconnaissance dépend de critères météorologiques et géotechniques appréciés par une commission interministérielle : présence de sols argileux sensibles et caractère anormal de la sécheresse sur la période. Une commune peut donc être refusée une année et reconnue une autre.
Consulter cette liste avant d’acheter renseigne sur la sensibilité du secteur. Pour un propriétaire déjà touché, elle indique si une procédure a abouti pour la période où les fissures sont apparues.
Démarche
La procédure, étape par étape
Le propriétaire signale d’abord les dommages à la mairie, par écrit, avec des photographies datées. La commune centralise les signalements et dépose une demande de reconnaissance auprès de la préfecture. Depuis la loi du 28 décembre 2021, elle dispose de vingt-quatre mois après le début de l’événement pour le faire.
La demande est examinée par la commission interministérielle, puis un arrêté est publié au Journal officiel, favorable ou défavorable. La mairie informe les habitants de la décision et de ses motifs.
Dès la publication d’un arrêté favorable, l’assuré dispose de trente jours pour déclarer le sinistre à son assureur. Il joint les photos, la date d’apparition des fissures, les éventuelles factures de travaux antérieurs et tout constat déjà établi.
L’assureur mandate ensuite un expert chargé de vérifier le lien entre les dommages et la sécheresse, puis d’évaluer les réparations. Les délais d’indemnisation sont encadrés par le code des assurances.
Un courrier adressé à la mairie, conservé en copie, prouve la date de votre signalement. Cette précaution évite toute discussion ultérieure sur l’ancienneté des désordres.
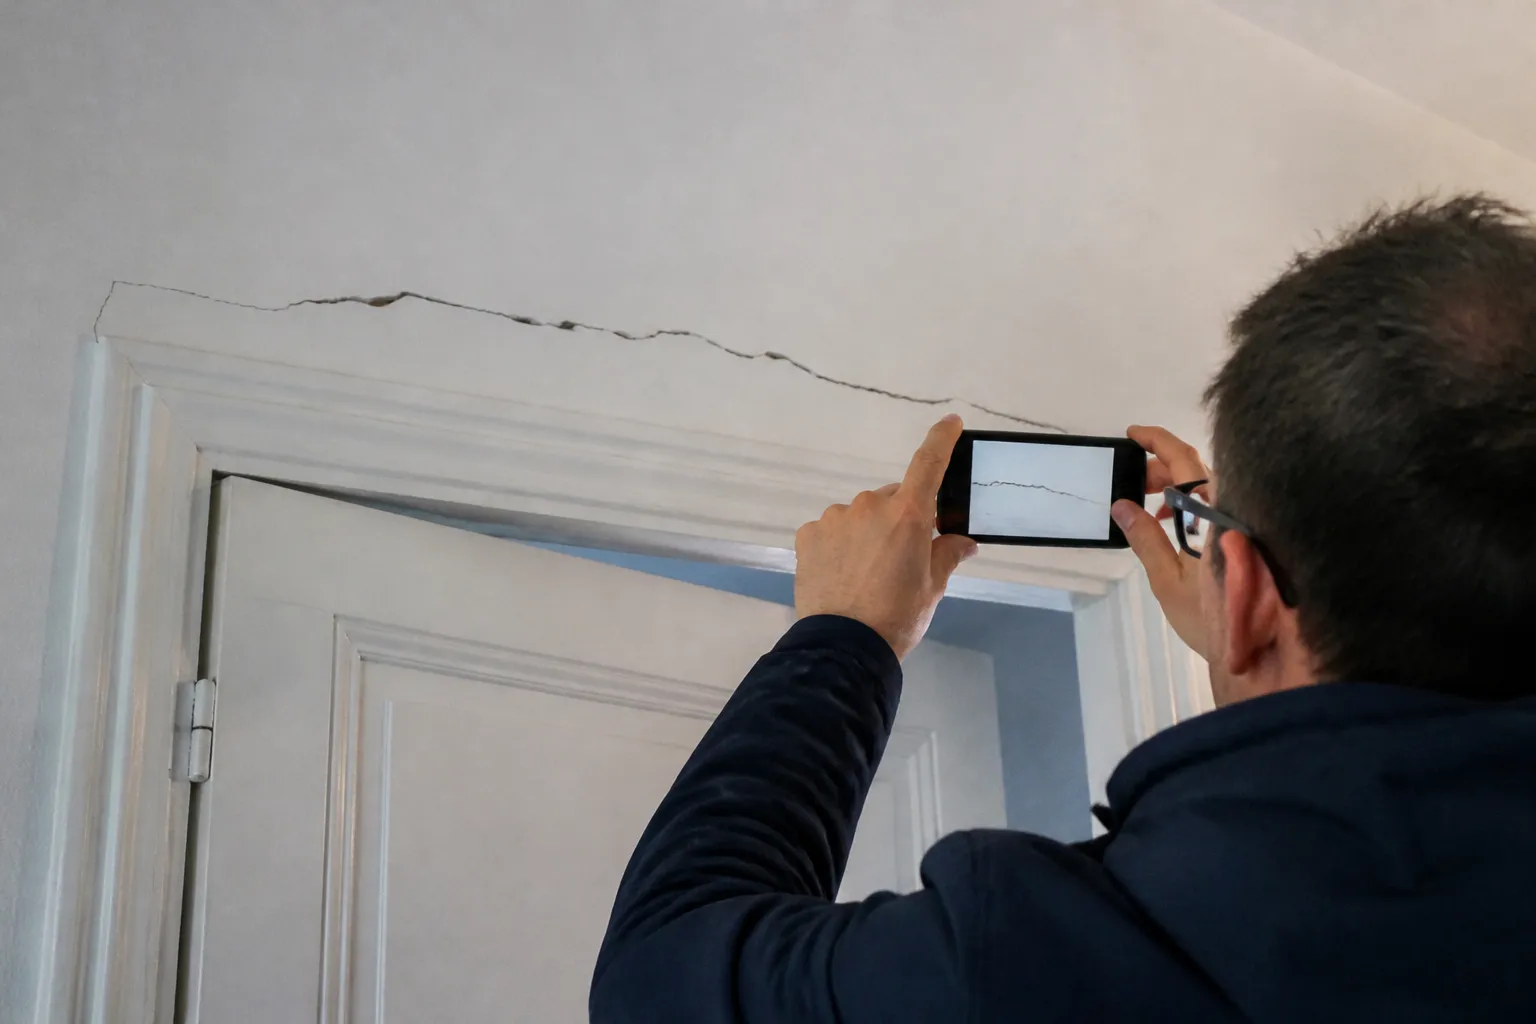
Signaler les fissures à la mairie avec des photographies datées est la première étape d’une demande de reconnaissance.
Preuves
Constituer un dossier solide
La difficulté d’un sinistre sécheresse tient à la chronologie. Les fissures apparaissent progressivement, parfois sur plusieurs années, et l’assureur cherche à distinguer ce qui relève de l’épisode reconnu de ce qui existait avant.
Des photographies datées, prises dès l’apparition des premières fissures, sont la meilleure protection. Il est utile de les compléter par une mesure de l’ouverture, au réglet ou à la jauge, renouvelée à intervalles réguliers.
Les factures de travaux antérieurs, les diagnostics réalisés lors de l’achat, les échanges avec la mairie et les voisins touchés forment un faisceau d’indices. Un voisinage entier fissuré au même moment renforce le lien avec l’événement climatique.
Un rapport d’expert indépendant, établi avant la visite de l’expert de l’assureur, décrit les désordres de manière objective et permet de discuter ses conclusions sur des bases techniques plutôt que sur des impressions.
Notez aussi les circonstances qui ont pu jouer : arbre planté près de la maison, fuite réparée, travaux de terrassement. Les cacher affaiblit le dossier, alors que les expliquer permet à l’expert de faire la part des choses.
Indemnité
Ce que devient l’indemnité versée
Pour les sinistres de sécheresse, l’indemnité doit être affectée à la réparation effective des dommages, conformément aux recommandations du rapport d’expertise. Cette obligation vise à éviter que des maisons restent fissurées et continuent de se dégrader.
Elle ne s’applique pas lorsque le coût des travaux de remise en état dépasse la valeur du bien avant le sinistre : l’assuré peut alors utiliser l’indemnité pour se reloger.
La réparation durable passe par le traitement de la cause : gestion des eaux pluviales, protection du pied des murs, et si nécessaire reprise en sous-œuvre dimensionnée par une étude géotechnique. Un simple rebouchage, même indemnisé, ne règle rien.
La réception de ces travaux mérite un contrôle. Des micropieux ou des injections mal exécutés laissent le désordre se poursuivre, et la garantie décennale de l’entreprise devient alors le recours à activer.
Expert
Pourquoi se faire assister
L’expert de l’assureur défend la position de son mandant, même lorsqu’il travaille avec sérieux. Faire appel à votre propre expert rééquilibre la discussion technique, notamment sur l’origine des fissures et l’étendue des travaux.
Votre expert examine l’ensemble de la maison, compare l’état actuel aux photos anciennes, identifie les fissures structurelles et celles qui ne le sont pas, et vérifie que la solution de réparation proposée traite réellement la cause.
En cas de refus de garantie ou de désaccord sur le montant, son rapport sert de base à une contre-expertise amiable, puis le cas échéant à une procédure. Il peut également vous accompagner lors de la réunion avec l’expert de l’assureur.
Le tarif de cette mission figure sur la page tarifs. Pour une expertise fissures, le premier contact se fait avec un conseiller, qui vous aide à réunir les pièces utiles avant la visite.
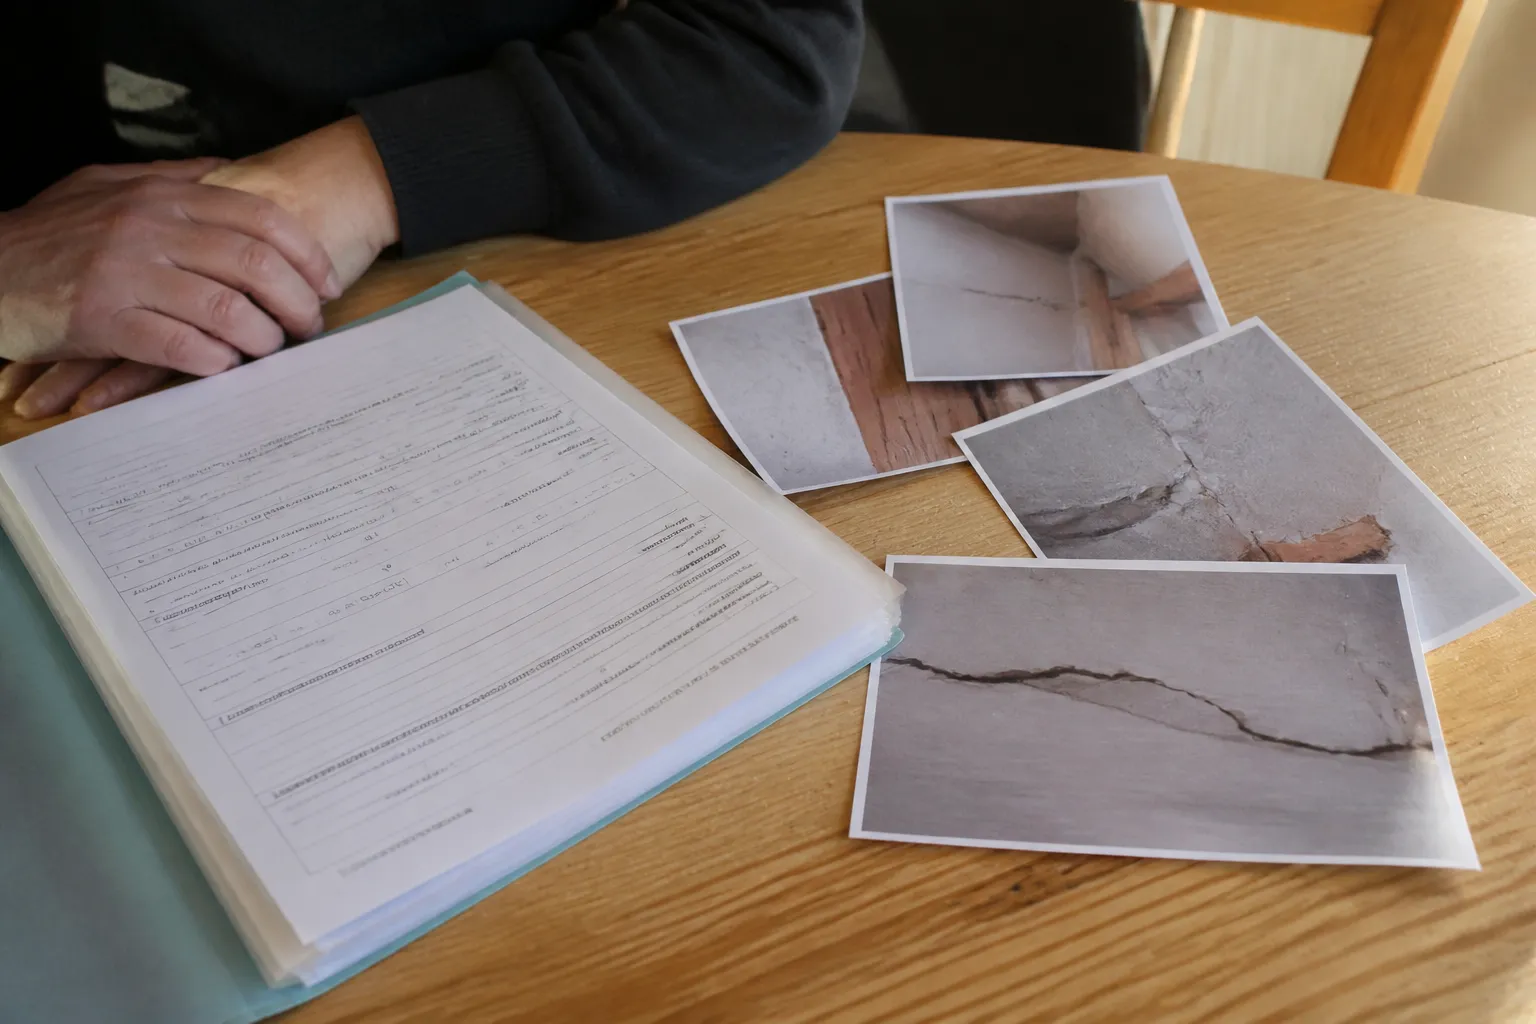
Un dossier complet, avec photos, mesures et factures, facilite la discussion avec l’expert de l’assureur.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Ma commune n’a pas d’arrêté pour la sécheresse : que faire ?
Signalez les dommages par écrit à la mairie et incitez vos voisins à faire de même. La commune peut déposer une demande dans les vingt-quatre mois qui suivent le début de l’événement.
Quel délai pour déclarer le sinistre à l’assureur ?
Trente jours à compter de la publication de l’arrêté de catastrophe naturelle au Journal officiel. Conservez la preuve de votre déclaration.
Les fissures fines sont-elles indemnisées ?
Depuis la réforme de 2023, la garantie vise les dommages qui affectent la solidité du bâti ou l’usage normal du logement. Une fissure purement esthétique peut être exclue.
Puis-je utiliser l’indemnité comme je le souhaite ?
Non, pour la sécheresse l’indemnité doit financer la réparation effective, sauf si les travaux coûtent plus que la valeur du bien avant le sinistre.
Et si l’arrêté est refusé ?
La commune peut contester la décision. De votre côté, d’autres responsabilités peuvent être examinées, par exemple celle du constructeur pour une maison de moins de dix ans.
L’expert indépendant remplace-t-il celui de l’assureur ?
Non. Il intervient à vos côtés pour documenter les désordres et discuter techniquement les conclusions de l’expert mandaté par l’assureur.
Besoin d’un avis d’expert ?
Décrivez votre situation à un conseiller : appel gratuit au 0 805 69 09 69, du lundi au vendredi de 9 h à 19 h.
Sources
- Code des assurances, articles L125-1 et L125-2, Légifrance
- Loi n° 2021-1837 du 28 décembre 2021 relative à l’indemnisation des catastrophes naturelles, Légifrance
- Ordonnance n° 2023-78 du 8 février 2023 relative aux mouvements de terrain différentiels consécutifs à la sécheresse, Légifrance
- Géorisques, ministère de la Transition écologique : arrêtés de catastrophe naturelle des communes de l’Oise


